この記事は、法トリ(元弁護士)が書いています。
宅建試験令和2年度(12月)問8
1億2,000万円の財産を有するAが死亡した場合の法定相続分についての次の記述のうち、民法の規定によれば、正しいものの組み合わせはどれか。
ア Aの長男の子B及びC、Aの次男の子Dのみが相続人になる場合の法定相続分は、それぞれ4,000万円である。
イ Aの長男の子B及びC、Aの次男の子Dのみが相続人になる場合の法定相続分は、B及びCがそれぞれ3,000万円、Dが6,000万円である。
ウ Aの父方の祖父母E及びF、Aの母方の祖母Gのみが相続人になる場合の法定相続分は、それぞれ4,000万円である。
エ Aの父方の祖父母E及びF、Aの母方の祖母Gのみが相続人になる場合の法定相続分は、E及びFがそれぞれ3,000万円、Gが6,000万円である。
- ア、ウ
- ア、エ
- イ、ウ
- イ、エ
宅建試験令和2年度(12月)問8の正解は「3」です。
このページでは、宅建試験令和2年度(12月)問8を詳しく説明します。
宅建試験令和2年度(12月)問8の正解と各選択肢の正誤
宅建試験令和2年度(12月)問8の正解は「3」です。
本問では、代襲相続人や直系尊属の法定相続分の計算が問われています。記述イとウが正しく、アとエは誤りです。
| 記述 | 正誤 | 必要知識 |
|---|---|---|
| 記述ア | ×(誤り) | ・同順位の相続人の法定相続分は、頭数に応じて按分する ・代襲相続人は、被代襲者の法定相続分を受け継ぐ ・ひとりの被代襲者に複数人の代襲相続人がいる場合、受け継いだ法定相続分を頭数に応じて按分する |
| 記述イ | ○(正しい) | 同上 |
| 記述ウ | ○(正しい) | ・同順位の相続人の法定相続分は、頭数に応じて按分する |
| 記述エ | ×(誤り) | 同上 |
記述ア:×(誤り)
前提:1億2,000万円の財産を有するAが死亡した場合の法定相続分
記述ア
Aの長男の子B及びC、Aの次男の子Dのみが相続人になる場合の法定相続分は、それぞれ4,000万円である。
同順位の相続人が複数人いる場合、法定相続分は、相続人の人数に応じて按分します(民法900条4号本文)。
ただし、記述アでは、Aの子(長男・次男)ではなく、長男の子と次男の子が相続人になっています。つまり、代襲相続です(民法887条2項)。
代襲相続において被代襲者に複数人の子(代襲者)がいる場合、代襲者の法定相続分は、被代襲者の法定相続分を頭数に応じて按分する方法で計算します(民法901条1項)。
そうすると、記述アの法定相続分は、以下のとおりです。
- B:1億2,000万円×2分の1×2分の1=3,000万円
- C:1億2,000万円×2分の1×2分の1=3,000万円
- D:1億2,000万円×2分の1=6,000万円
したがって、記述アは誤りです。
記述イ:◯(正しい)
前提:1億2,000万円の財産を有するAが死亡した場合の法定相続分
記述イ
Aの長男の子B及びC、Aの次男の子Dのみが相続人になる場合の法定相続分は、B及びCがそれぞれ3,000万円、Dが6,000万円である。
事例としては、記述アと同じです。記述イの法定相続分は、以下のとおりです。
- B:1億2,000万円×2分の1×2分の1=3,000万円
- C:1億2,000万円×2分の1×2分の1=3,000万円
- D:1億2,000万円×2分の1=6,000万円
したがって、記述イは正しいです。
記述ウ:◯(正しい)
前提:1億2,000万円の財産を有するAが死亡した場合の法定相続分
記述ウ
Aの父方の祖父母E及びF、Aの母方の祖母Gのみが相続人になる場合の法定相続分は、それぞれ4,000万円である。
記述ウは、直系尊属が相続人となるケースです。父方の祖父母と母方の祖母は同順位の相続人であるため、相続人の人数に応じて按分します(民法900条4号本文)。
直系尊属の相続分を、代襲相続のように計算してしまわないようにする必要があります。
記述ウの法定相続分は、以下のとおりです。
- E:1億2,000万円×3分の1=4,000万円
- F:1億2,000万円×3分の1=4,000万円
- G:1億2,000万円×3分の1=4,000万円
したがって、記述ウは正しいです。
記述エ:×(誤り)
前提:1億2,000万円の財産を有するAが死亡した場合の法定相続分
記述エ
Aの父方の祖父母E及びF、Aの母方の祖母Gのみが相続人になる場合の法定相続分は、E及びFがそれぞれ3,000万円、Gが6,000万円である。
事例としては、記述ウと同じです。記述エの法定相続分は、以下のとおりです。
- E:1億2,000万円×3分の1=4,000万円
- F:1億2,000万円×3分の1=4,000万円
- G:1億2,000万円×3分の1=4,000万円
したがって、記述エは誤りです。
正しいものの組み合わせ
以上のとおり、ア・エは誤りで、イ・ウが正しいです。したがって、正しいものの組み合わせは、選択肢3です。
詳細解説:本問を解くための前提知識
宅建試験令和2年度(12月)問8では、代襲相続人や直系尊属の「法定相続分の計算」が問われています。
まずは、相続や法定相続分の基本について確認しておきましょう。
相続の基本・相続人
ある人(被相続人)が亡くなると、相続が開始されます。相続が開始されると、被相続人が相続開始の時に有していた財産に関する権利義務(相続財産)が、相続人に受け継がれます(民法896条本文)。
この相続人になれるのは、民法で定められている「被相続人の子」「被相続人の直系尊属」「被相続人の兄弟姉妹」「被相続人の配偶者」だけであるのが原則です(民法887条1項、889条1項、890条)。
このように民法で定められている相続人になる資格がある人のことを、法定相続人といいます。法定相続人の資格がある人だけが相続人になれるのです。
- 被相続人の子(民法887条1項)
- 被相続人の直系尊属(父母や祖父母など)(民法889条1項1号)
- 被相続人の兄弟姉妹(民法889条1項2号)
- 被相続人の配偶者(民法890条)
法定相続人の順位
子・直系尊属・兄弟姉妹には優先順位が決められています。そのため、子・直系尊属・兄弟姉妹の全員が法定相続人になるわけではありません。
子が第1順位、直系尊属が第2順位、兄弟姉妹が第3順位です(民法889条1項)。他方、配偶者には優先順位がなく、常に法定相続人になります(民法890条)。
| 親族の構成 | 法定相続人になる人 |
|---|---|
| 子がいる場合 | 子が法定相続人 直系尊属や兄弟姉妹は法定相続人にならない |
| 子はいないが、直系尊属がいる場合 | 直系尊属が法定相続人 兄弟姉妹は法定相続人にならない |
| 子も直系尊属もおらず、兄弟姉妹がいる場合 | 兄弟姉妹が法定相続人 |
| 子と配偶者がいる場合 | 子と配偶者が法定相続人 直系尊属や兄弟姉妹は法定相続人にならない |
| 子はいないが、直系尊属と配偶者がいる場合 | 直系尊属と配偶者が法定相続人 兄弟姉妹は法定相続人にならない |
| 子も直系尊属もおらず、兄弟姉妹と配偶者がいる場合 | 兄弟姉妹と配偶者が法定相続人 |
法定相続分とは
相続人が複数人いる場合(共同相続)、それぞれの相続人には、相続財産の取り分が決められます。この取り分を「相続分」といいます。
相続分は、相続財産に対する割合として定められます。例えば、Aには2分の1、Bには4分の1などのような形で相続分が割合的に与えられます。
この相続分は、遺言による指定がない場合、民法の定めに従って決まります。民法によって定められた相続分のことを「法定相続分」といいます。
法定相続分の計算
法定相続分の計算は、同じ相続順位の相続人同士では頭数に応じた按分になります(民法900条4号本文)。例えば、子が3人いればそれぞれ3分の1ずつ、子が4人いればそれぞれ4分の1ずつになります。
一方、配偶者と血族相続人(子、直系尊属、兄弟姉妹)がともに相続人になる場合は、以下のとおりに計算されます。
| 相続人の構成 | 法定相続分 |
|---|---|
| 配偶者と子が相続人 | 配偶者が2分の1 子が2分の1(子が複数人いる場合は、2分の1を頭数に応じて按分) |
| 配偶者と直系尊属が相続人 | 配偶者が3分の2 直系尊属が3分の1(直系尊属が複数人いる場合は、3分の1を頭数に応じて按分) |
| 配偶者と兄弟姉妹が相続人 | 配偶者が4分の3 兄弟姉妹が4分の1(兄弟姉妹が複数人いる場合は、4分の1を頭数に応じて按分) |
以上を前提に、各記述を検討します。
民法 第900条
- 同順位の相続人が数人あるときは、その相続分は、次の各号の定めるところによる。
- 第1号 子及び配偶者が相続人であるときは、子の相続分及び配偶者の相続分は、各2分の1とする。
- 第2号 配偶者及び直系尊属が相続人であるときは、配偶者の相続分は、3分の2とし、直系尊属の相続分は、3分の1とする。
- 第3号 配偶者及び兄弟姉妹が相続人であるときは、配偶者の相続分は、4分の3とし、兄弟姉妹の相続分は、4分の1とする。
- 第4号 子、直系尊属又は兄弟姉妹が数人あるときは、各自の相続分は、相等しいものとする。ただし、父母の一方のみを同じくする兄弟姉妹の相続分は、父母の双方を同じくする兄弟姉妹の相続分の2分の1とする。
引用元:e-Gov法令検索
記述アの詳細解説:×(誤り)
前提:1億2,000万円の財産を有するAが死亡した場合の法定相続分
記述ア
Aの長男の子B及びC、Aの次男の子Dのみが相続人になる場合の法定相続分は、それぞれ4,000万円である。
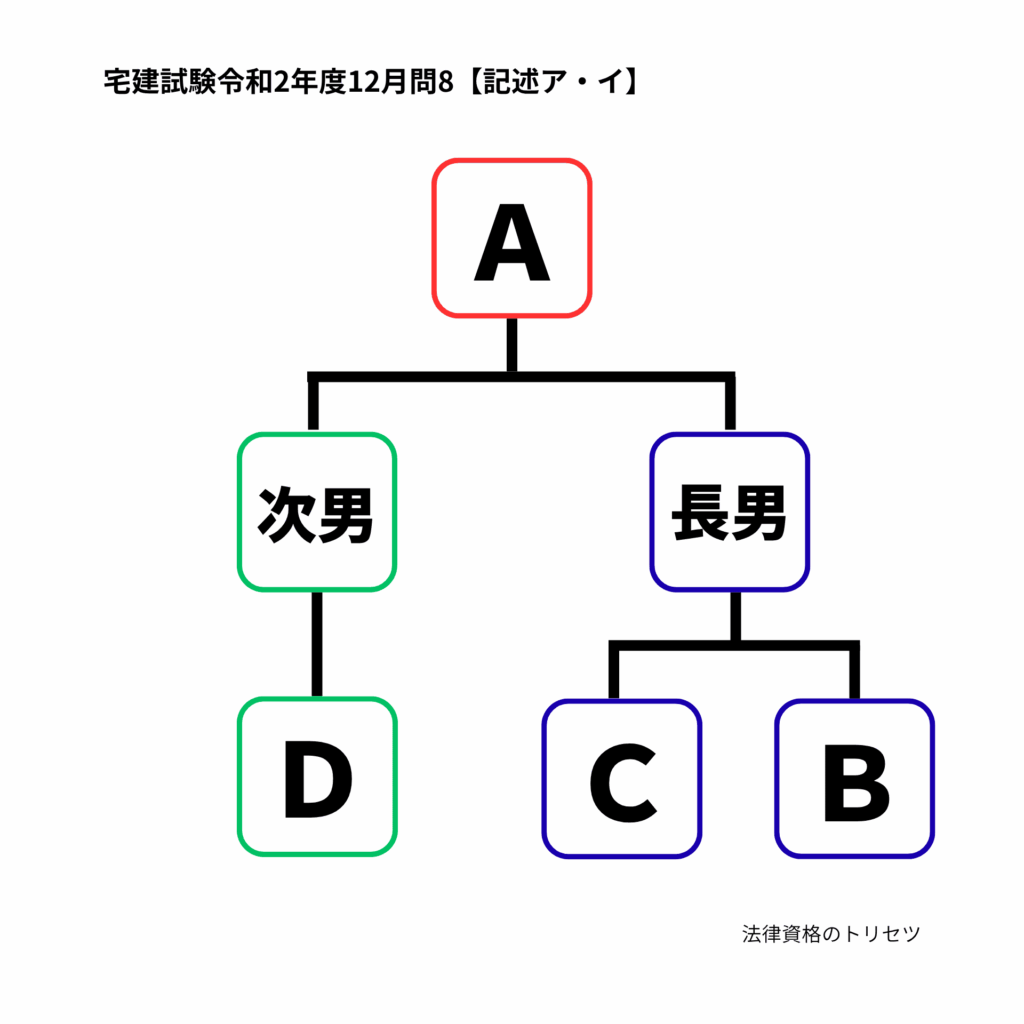
記述アでは、代襲相続人の法定相続分の計算が問われています。
長男の子と次男の子が相続人となる場合:代襲相続
本来であれば、相続人となるのは、Aの長男と次男のはずです(民法887条1項)。しかし、記述アでは、相続人となっているのは、被相続人Aの長男の子BとC、次男の子Dです。
つまり、記述アでは、B・C・Dに「代襲相続」されているのです。
代襲相続とは、法定相続人となるはずだった被相続人の子または兄弟姉妹が、被相続人よりも先に死亡している場合や相続権を失っている場合、本来相続人になるはずだった人に代わって、相続人になるはずだった人の子が相続人になる制度のことです。
相続人となるはずだった被相続人の子が、相続開始前に死亡または相続権を失っている場合、その被相続人の子の子が代襲相続して、被相続人の子に代わって相続人となります(民法887条2項)。
代襲原因は不明であるものの、何らかの理由でAの長男からBとCに、次男からDに代襲されているのが、記述アの事例です。
民法 第887条
- 第1項 被相続人の子は、相続人となる。
- 第2項 被相続人の子が、相続の開始以前に死亡したとき、又は第891条の規定に該当し、若しくは廃除によって、その相続権を失ったときは、その者の子がこれを代襲して相続人となる。ただし、被相続人の直系卑属でない者は、この限りでない。
引用元:e-Gov法令検索
代襲相続人の法定相続分
代襲相続人は、被代襲者の法定相続分をそのまま受け継ぎます(民法901条1項本文)。そこで、まずAの長男と次男の法定相続分を算出する必要があります。
長男と次男はいずれもAの子であるため、同順位なので頭数で按分です(民法900条4号本文)。そのため、長男と次男の法定相続分は、それぞれ2分の1ずつです。
この法定相続分を代襲相続人が受け継ぐので、BとCの法定相続分はあわせて2分の1、Dの法定相続分はひとりで2分の1です。
- 長男の法定相続分2分の1 → BとCに受け継がれる
- 次男の法定相続分2分の1 → Dに受け継がれる
1人の被代襲者に複数人の代襲者がいる場合
1人の被代襲者(相続人になるはずだった人)に複数人の代襲相続人がいる場合、被代襲者の法定相続分を人数に応じて按分します(民法901条1項ただし書、900条4号本文)。
BとCについては、長男から受け継いだ2分の1を頭数で按分するため、それぞれ【2分の1×2分の1=4分の1】ずつとなります。
民法 第901条
- 第1項 第887条第2項又は第3項の規定により相続人となる直系卑属の相続分は、その直系尊属が受けるべきであったものと同じとする。ただし、直系卑属が数人あるときは、その各自の直系尊属が受けるべきであった部分について、前条の規定に従ってその相続分を定める。
引用元:e-Gov法令検索
記述アの結論
以上を前提に計算すると、記述アの法定相続分は以下のとおりになります。
- B:1億2,000万円×2分の1×2分の1=3,000万円
- C:1億2,000万円×2分の1×2分の1=3,000万円
- D:1億2,000万円×2分の1=6,000万円
したがって、記述アは誤りです。
記述イの詳細解説:◯(正しい)
前提:1億2,000万円の財産を有するAが死亡した場合の法定相続分
記述イ
Aの長男の子B及びC、Aの次男の子Dのみが相続人になる場合の法定相続分は、B及びCがそれぞれ3,000万円、Dが6,000万円である。
記述アと同じ事例です。そのため、法定相続分は、以下のとおりです。
- B:1億2,000万円×2分の1×2分の1=3,000万円
- C:1億2,000万円×2分の1×2分の1=3,000万円
- D:1億2,000万円×2分の1=6,000万円
したがって、記述イは正しいです。
記述ア・イで勘違いしやすいポイント
記述ア・イでは、まず、B・C・Dが全員代襲相続人であることに気がつかないと、正解に辿りつけません。その上で、代襲相続人の相続分を考えます。
代襲相続人は、あくまで自分の被代襲者の法定相続分を受け継ぎます。BとCは、2人あわせて長男の法定相続分である2分の1を受け継ぎます。
B・C・Dが同じ代襲相続人の立場であるからといって、単純に3分の1ずつと考えると間違えてしまいます。
あくまで「代襲相続人は自分の被代襲者の法定相続分を受け継ぐだけ」であることは覚えておきましょう。
記述ウの詳細解説:◯(正しい)
前提:1億2,000万円の財産を有するAが死亡した場合の法定相続分
記述ウ
Aの父方の祖父母E及びF、Aの母方の祖母Gのみが相続人になる場合の法定相続分は、それぞれ4,000万円である。
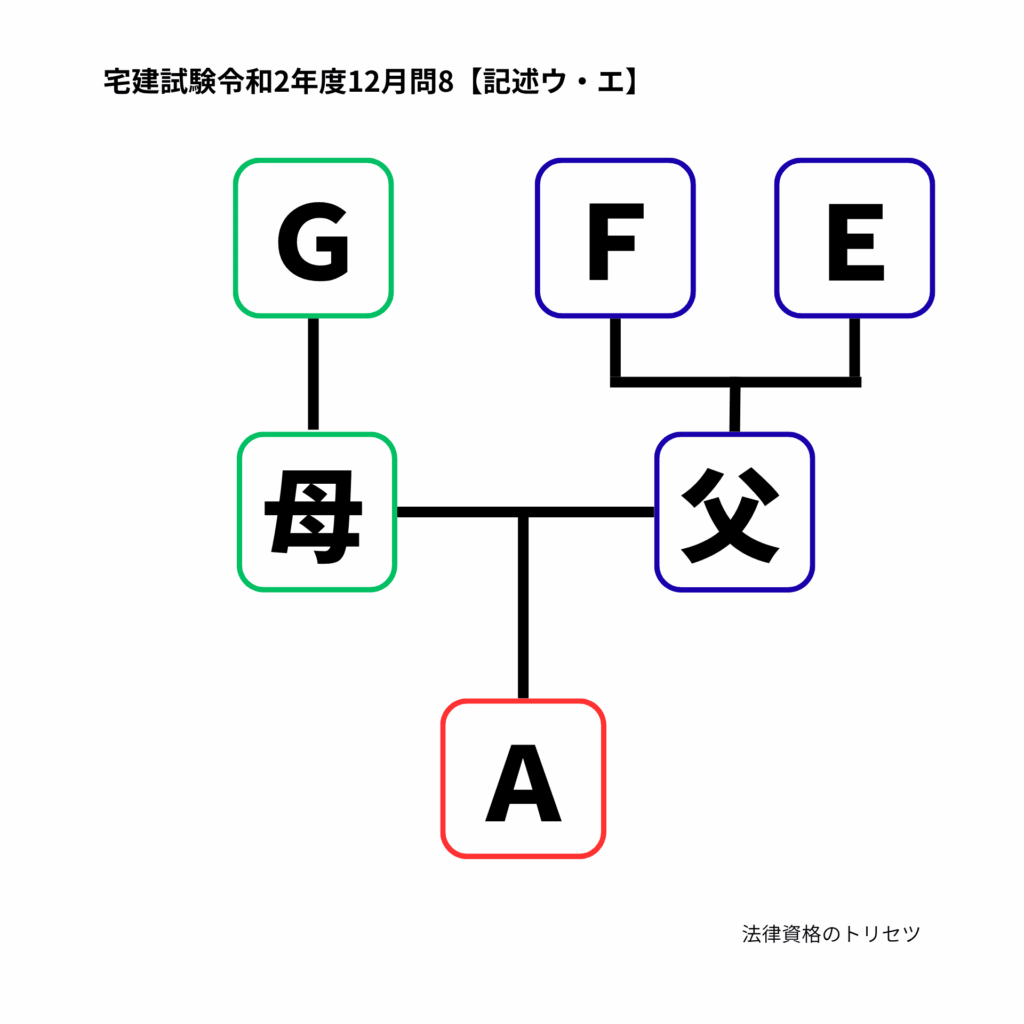
記述ウは、代襲相続ではなく、通常の相続(直系尊属の相続)の問題です。
直系尊属の法定相続分
直系尊属とは、自然的・法律的に血のつながりのある人(血族)のうち、前の世代の親族のことです。つまり、直系の先祖が直系尊属です。祖父母は、直系尊属に当たります。
この直系尊属は、第2順位の法定相続人です。被相続人に子がいなかった場合、直系尊属が法定相続人となります(民法889条1項1号)。
そして、相続人となる直系尊属が複数人いる場合、法定相続分は、頭数に応じて按分計算します(民法900条4号本文)。
記述ウでも、E・F・Gはいずれも直系尊属であり、同順位の相続人であるため、頭数で按分することになります。つまり、全員3分の1ずつです。
- E:1億2,000万円×3分の1=4,000万円
- F:1億2,000万円×3分の1=4,000万円
- G:1億2,000万円×3分の1=4,000万円
したがって、記述ウは正しいです。
民法 第889条
- 第1項 次に掲げる者は、第887条の規定により相続人となるべき者がない場合には、次に掲げる順序の順位に従って相続人となる。
- 第1号 被相続人の直系尊属。ただし、親等の異なる者の間では、その近い者を先にする。
- 第2号 被相続人の兄弟姉妹
引用元:e-Gov法令検索
記述エの詳細解説:×(誤り)
前提:1億2,000万円の財産を有するAが死亡した場合の法定相続分
記述エ
Aの父方の祖父母E及びF、Aの母方の祖母Gのみが相続人になる場合の法定相続分は、E及びFがそれぞれ3,000万円、Gが6,000万円である。
記述エは、記述ウと同じ事例です。そのため、法定相続分は、以下のとおりです。
- E:1億2,000万円×3分の1=4,000万円
- F:1億2,000万円×3分の1=4,000万円
- G:1億2,000万円×3分の1=4,000万円
したがって、記述エは誤りです。
記述ウ・エは代襲相続ではない点に注意
記述ウ・エは、あえて「父方」「母方」と分けて、あたかも代襲相続のように、父方の祖父母は父の法定相続分を引き継ぎ、母方の祖父母は母の法定相続分を引き継ぐと勘違いすることを誘っています。
しかし、祖父母の相続は代襲相続ではなく、通常の相続です。そのため、父方だから父の相続分、母方だから母の相続分を受け継ぐわけではありません。単純に頭数に応じた按分です。
間違えないようにしましょう。
正しいものの組み合わせ
以上のとおり、正しいものは記述イとウです。したがって、正解は「3」になります。
本問で覚えておくべきこと
宅建試験令和2年度(12月)問8で問われているのは、法定相続分の計算方法です。
また、法定相続分を計算するには、法定相続人となるのは誰か、法定相続人の順位なども知っていなければいけません。さらに本問では、代襲相続の知識も必要です。
法定相続分を計算する際の最低限のポイントは、押さえておきましょう。
- 法定相続人になるのは、被相続人の子・直系尊属・兄弟姉妹・配偶者のみ
- 第一順位は子、第二順位は直系尊属、第三順位は兄弟姉妹、配偶者には順位はなく常に法定相続人になる
- 被相続人の子の子が相続人になるのは、代襲相続の場合のみ
- 同順位の相続人の相続分は、人数に応じて按分になる
- 代襲相続人は、被代襲者の法定相続分をそのまま受け継ぐ
- ひとりの被代襲者に複数人の代襲相続人がいる場合、その被代襲者の法定相続分を人数に応じて按分する
関連する過去問
代襲相続や法定相続分については、以下でも出題があります。
- 宅建試験令和2年度(10月)問8
論点:相続回復請求権の消滅時効、代襲相続・再代襲相続、相続人の順位 - 宅建試験令和7年度問5
論点:代襲相続の要件(代襲原因)